|
|
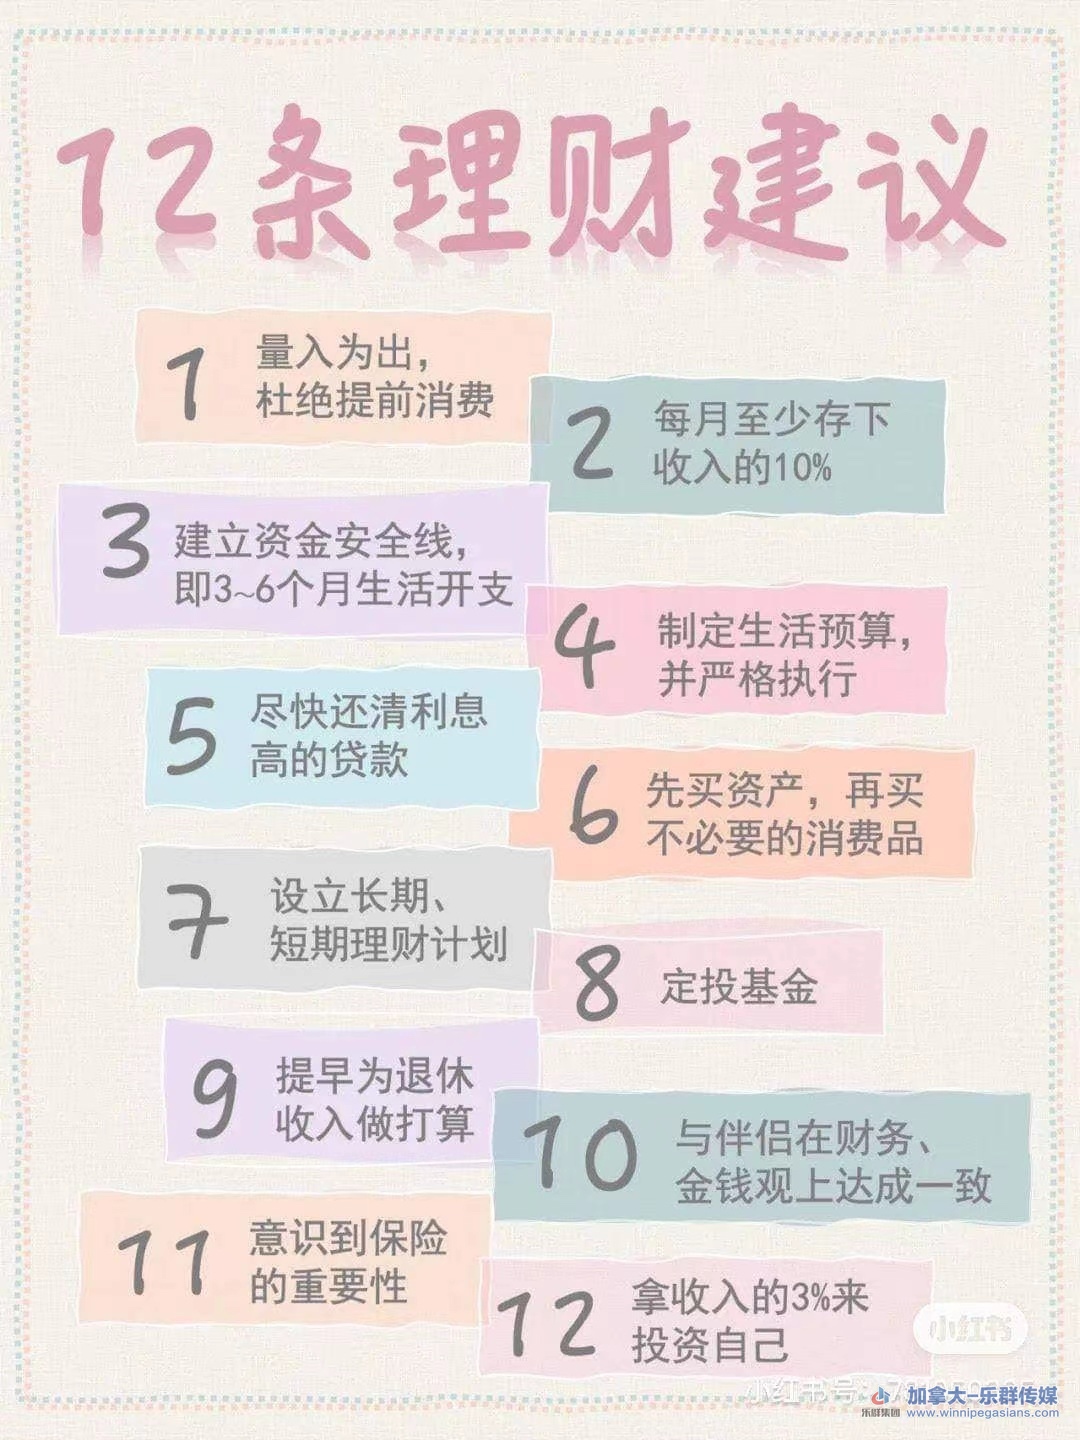
【转发】给理财小白的❶❷条理财建议:' `) c2 X1 L. D8 b
, s7 m: ~9 A2 Q: I4 p- o0 d4 y, k9 D1 {
❶量入为出,杜绝提前消费
' x" Z$ z$ {% D+ z# F V6 s0 `: {4 t% |; ~( t5 w
做自己能力圈内的购买,尽量不用消费性债务,比如大额车贷,用line of credit购物等。购物前问自己是否真的需要买买买
: X5 S8 n. I* N! z: y+ }- u ]
% P2 Y. `: q* `0 \/ E+ b9 g❷每月至少存下收入的10%. w4 v0 r& P* W& k/ ?. @( {
! h- O% O- {0 F% v不论收入多少,能存多少钱,都要养成存钱的习惯. J) {, A" o# U9 S' l3 e8 R6 [/ k
4 u* U _6 h: E" ^❸建立资金安全线
# H7 ~: m1 p% p: |' I" q( { Q' f, n; N$ f
资金安全线是遇到失业、失去收入时,用于救急的资金,未雨绸缪先准备起来,一般为3-6个月的生活开支。可以攒cash,也可以在有收入时提前申请足额的line of credit备用。
1 P0 c% O% M/ I
. ?+ F! l' F& K$ ~3 }❹制定生活预算,并严格执行7 ` W+ h% r" {" I5 }
* ^0 Y$ u9 Z& w R; X0 b学会月初给自己制定预算,分为4个篮子:必要支出、需要支出、想要支出、储蓄目标。对预算分账户管理,能更有效控制自己花钱的欲望& P7 w% J6 m- P0 `! R6 {
3 [) v; \; ~( z; f# t! ~3 \' k
❺尽快还清利息高的贷款# g) N) U3 {/ x! x( x, `
6 O4 c4 k: r( O% n5 ` G$ H消费性贷款中利息较高的贷款优先还清。关于利息的计算,需要先了解你的贷款还款方式,不同还款方式利息计算方式不同
7 f2 ~( D( o, ^3 y4 X3 w8 F" C+ v& Q7 H- M( N' Q# c
❻先买资产,再买非必需的消费品' F+ [4 F7 a7 K0 J! [+ e( y
) g7 @, g0 t. S% Y学会花钱。先买资产,让资产赚的钱帮你买那些“想要”但“不需要”的消费品; t. J% {0 j [; Y
6 j$ ~- o4 I" @- N❼设立长线、短线理财计划4 B2 W0 L. s& d- m. f
9 _+ {, p0 X; O/ E$ `! U l. [根据自己的情况,设立短期内1-3年的理财计划和目标,中期3-5年、以及长期的理财计划和目标) P" k6 J4 V! L& q c! L7 n
0 s8 Y4 p1 f! n- m6 f/ A
❽定投基金8 w b4 A$ E2 S8 L8 e1 @
1 A# h0 a7 s: R2 v7 x. C
每月收入的一部分(如10%)用于定投投资组合基金,资金充裕可搭配长期收益较高的主动型基金。注意使用闲钱进行投资
: P9 s( p( {* m* l) A( S. X7 R) T. a) }. G) n; I
❾提早为退休收入做计划
0 t; u! F0 v& i4 t3 M6 T) C _' j% ^- B9 D
社保养老、年金险、房租收入、资本市场投资等,都可以是退休收入的来源。尽早计划,更早享受复利的效应5 ~" Z( T! m y3 b- _% r) w1 }0 p
: B/ Q4 R) T1 j2 g' W➓与伴侣在财务、金钱观赏达成一致
2 R$ M; ?1 G. `2 K. n& f( w$ b7 R3 p+ g3 \. w5 M6 L' B! {; N
金钱观的一致是健康伴侣关系的基石之一。开放地与伴侣沟通彼此对金钱、物质的看法,尽早了解对方是否和你有一致金钱观,对长期关系的稳定起重要作用
% `; S. ~7 \/ a$ ^$ g& I' o
) O% I3 I2 v) E❶❶意识到保险的重要性$ ^; L5 B% B/ a
L r3 R+ u) B, m
按照顺序配置医保、意外、寿险等,先给家庭支柱配置,然后是老人孩子
% [$ w: D9 I& ^2 ?" B5 G9 J1 X
" Y! b) u1 q2 G❶❷拿收入的3%用于投资自己
+ Z& I6 _; {6 `) |: W; e
0 I. e& ^# \/ s% [8 U用3%的收入来投资自己,持续提高职业技能、知识储备或其他方面等4 y% n6 j6 X$ T9 W' A7 C1 u
 ( w' C1 X/ S! P
' C2 }- I/ s% y6 _+ b) c) Q [9 W6 r% e |
|


 发表于 2021-11-17 11:41:15
 楼主

